Für jedes Kind, das vor 1992 zur Welt kam, gibt es ab Januar 2027 mehr Rente für Mütter, Väter oder andere bestätigte Erziehungspersonen. Sichtbar wird das Plus auf dem Kontoauszug aber frühestens 2028. Wie viel euch dann zusteht, lässt sich schon heute ziemlich genau ausrechnen.
Dafür braucht ihr nur zwei Angaben, nämlich eure Kinderzahl und euren Rentenstart. Wir zeigen euch die Rechnung, die Sonderfälle und den Stand der politischen Debatte.
Wann kommt die Mütterrente 3 tatsächlich aufs Konto?
Die Antwort lautet 2028, ein genauer Tag steht noch nicht fest. Die neue Mütterrente gilt zwar rechtlich ab dem 1. Januar 2027. Für die technische Umsetzung braucht die Rentenversicherung aber ein Jahr mehr Vorlauf.
Die Mütterrente III Auszahlung beginnt deshalb erst später, Geld verliert ihr dadurch trotzdem nicht. Die Mütterrente 3 wird rückwirkend für 2027 ausgeglichen, sobald eure Rente angepasst ist. Ab diesem Zeitpunkt fällt außerdem jede Monatsrente dauerhaft etwas höher aus.
Wie der Ablauf geplant ist, beschreibt die Rentenversicherung in ihren FAQ zur Mütterrente III. Dort steht auch, dass Rentenstarter ab Januar 2028 das Plus direkt mit der ersten Zahlung erhalten.
Wie hoch ist die Mütterrente ab 2027 für eure Kinder?
Künftig spielt das Geburtsjahr keine Rolle mehr. Für jedes Kind werden 36 Monate Erziehungszeit angerechnet, egal ob es 1975 oder 1995 geboren wurde. Bei der Mütterrente für Kinder, die vor 1992 geboren wurden, kommen damit 0,5 Entgeltpunkte hinzu.
Beim derzeitigen Rentenwert macht das 21,26 Euro pro Kind und Monat. Bei der Mütterrente 2026 waren es vor der Juli-Anpassung noch 20,40 Euro. Jede weitere Rentenerhöhung lässt das Plus automatisch mitwachsen. Nicht alle bekommen allerdings genau diesen Betrag.
- Teilweise Erwerbsminderung:
Hier gilt ein Rentenartfaktor von 0,5. Das Plus pro Kind halbiert sich deshalb auf rund 10,63 Euro. - Väter:
Sie profitieren, wenn ihnen die Erziehungszeit im Rentenkonto zugeordnet wurde. Pro Kind wird das Plus nur einmal vergeben. - Witwen und Witwer:
Die Mütterrente landet in eurer eigenen Rente, nicht in der Hinterbliebenenrente. Sie kann dort aber die Einkommensanrechnung verändern.
Schon bei der Rentenreform 2026 zählte die Mütterrente zu den Punkten, die nicht mehr zur Debatte standen.
Mütterrente 3 Nachzahlung berechnen in drei Schritten
Für eine grobe Berechnung der Mütterrente 3 Nachzahlung braucht ihr keinen Rechner. So geht ihr vor:
- Kinder zählen:
Berücksichtigt nur Kinder, die vor dem 1. Januar 1992 geboren sind und deren Erziehungszeit bei euch liegt. - Rentenmonate 2027 zählen:
Wer schon vor 2027 Rente bezieht, setzt zwölf ein. Bei Rentenstart im Jahr 2027 zählen nur die Monate ab Beginn. - Multiplizieren:
Kinderzahl mal Rentenmonate mal 21,26 Euro ergibt eure Untergrenze.
Die Tabelle zur Mütterrente Erhöhung zeigt typische Fälle. Alle Angaben sind Bruttowerte auf Basis des Rentenwerts 2026.
| Kinder vor 1992 | Rente schon vor 2027 | Rentenstart April 2027 | Rentenstart Oktober 2027 |
| 1 | 255,12 € | 191,34 € | 63,78 € |
| 2 | 510,24 € | 382,68 € | 127,56 € |
| 3 | 765,36 € | 574,02 € | 191,34 € |
| 4 | 1.020,48 € | 765,36 € | 255,12 € |
Bei der Mütterrente für zwei vor 1992 geborene Kinder und Rentenstart im April 2027 kommen mindestens 382,68 Euro zusammen. Ist dieselbe Mutter schon seit Jahren in Rente, sind es mindestens 510,24 Euro.
Warum mindestens? Zum 1. Juli 2027 steigen die Renten erneut, nur die Höhe ist noch offen. Ab dann ist jeder Nachzahlungsmonat etwas mehr wert. Abzüge für Krankenkasse und Pflege senken den Betrag dagegen wieder.
Plant die Summe deshalb mit Puffer ein. Beim Ordnen der Familienfinanzen sollte die Mütterrente Nachzahlung erst zählen, wenn der Bescheid auf dem Tisch liegt.
Müsst ihr die Mütterrente III beantragen?
Im Regelfall nicht. Ein eigener Mütterrente III Antrag ist für die meisten überflüssig. Was ihr trotzdem tun solltet, hängt von eurer Lage ab.
| Eure Situation | Was ihr tun solltet |
| Rente läuft schon vor 2028 | nichts, die Neuberechnung erfolgt automatisch |
| Noch im Job, Kinderzeiten im Konto erfasst | nichts, die Monate werden 2028 ergänzt |
| Kinderzeiten bisher nicht gemeldet | Kontenklärung bei der Rentenversicherung anstoßen |
| Bis Mitte 2028 kein neuer Bescheid | beim zuständigen Träger nachfragen |
Wer überlegt, die Mütterrente 3 zu beantragen, kann sich den Weg also meist sparen. Gegen einen fehlerhaften Bescheid bleibt euch ein Monat Zeit für den Widerspruch.
Ein Punkt wird oft übersehen. Das Plus gilt als Einkommen und kann Grundsicherung oder Wohngeld verringern. Bei Hinterbliebenenrenten zählt es mit, sobald euer Einkommen den Freibetrag von 1.122,53 Euro übersteigt.
Beim Finanzamt fällt die Erhöhung dafür etwas milder aus. Euer individueller Rentenfreibetrag wächst mit, wenn die Rente durch die Mütterrente steigt.
Warum das Mütterrente Gesetz trotz Beschluss wieder zur Debatte steht
Formal ist die Sache klar. Die Mütterrente 3 wurde im Dezember 2025 vom Bundestag beschlossen und gehört zum Rentenpaket. Bezahlt wird sie nicht aus Beiträgen, sondern aus dem Bundeshaushalt.
Genau dort wird es eng. Etwa fünf Milliarden Euro im Jahr kostet die Ausweitung der Mütterrente. Die Wirtschaftsweisen halten das Geld für schlecht angelegt und plädieren für die Abschaffung. Teile der Union würden die Mittel lieber für günstigeren Strom nutzen.
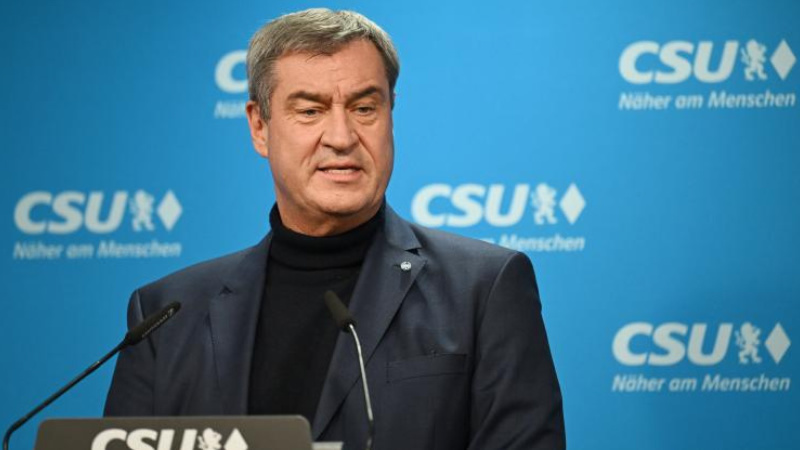
Markus Söder, Ministerpräsident von Bayern, will davon nichts wissen. Ein verabschiedetes Gesetz wieder einzukassieren, würde die Koalition aus seiner Sicht unglaubwürdig machen. Am 17. November ringen die Koalitionsspitzen erneut um die Stromsteuer.
Die Rentenkommission hat die Mütterrente übrigens gar nicht angetastet. Für reichlich Wirbel sorgten dagegen ihre übrigen Vorschläge, allen voran die Debatte um das Rentenalter.
Für die Mütterrente III in Deutschland bleibt es vorerst beim Anspruch ab Januar 2027. Ändern könnte das nur ein neuer Beschluss im Bundestag.
Fazit: Neue Mütterrente zahlt sich aus, nur nicht vor 2028
Wer Kinder vor 1992 erzogen hat, bekommt ab 2027 einen dauerhaften Aufschlag auf die Rente. Die Summe für 2027 folgt gebündelt hinterher. Wie groß sie ausfällt, bestimmen Kinderzahl und Rentenstart.
Euer wichtigster Schritt ist ein Blick in den Versicherungsverlauf. Stehen dort alle Kinder, läuft der Rest von allein. Spannend bleibt, ob die Koalition dem Druck aus der Spardebatte standhält.
ÄHNLICHE NEWS