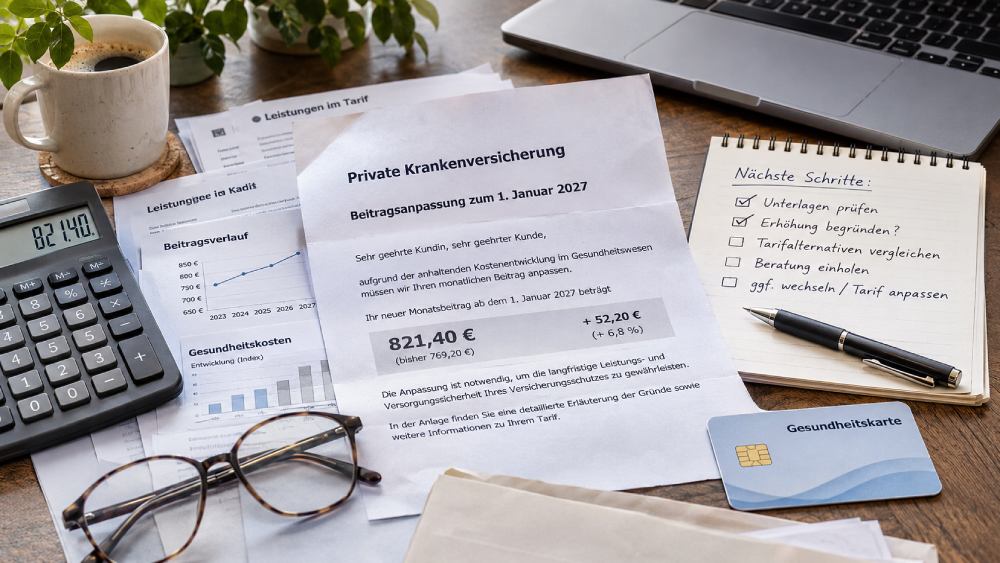
In diesen Wochen liegt bei vielen Privatversicherten unangenehme Post im Briefkasten. Für rund 53 Prozent von ihnen wird die private Krankenversicherung zum 1. Januar 2027 teurer. Im Schnitt geht es laut PKV-Verband um 13,4 Prozent mehr.
Eine schnelle Kündigung ist trotzdem selten die beste Antwort. Wir zeigen euch, was hinter der Erhöhung steckt, welche Anbieter wie stark anziehen und welche Wege ihr jetzt habt.
Wie stark die PKV 2027 teurer wird
Die Zahlen stammen aus einer Hochrechnung des Branchenverbands mit Stand 16. Oktober 2026. In Tarifen für Beihilfeberechtigte wie Beamte liegt das Plus im Schnitt bei 11,4 Prozent. Selbstständige und Angestellte ohne Beihilfe trifft es mit 15,3 Prozent stärker.
Wichtig ist der Blick auf die Basis. Der Durchschnitt gilt nur für Versicherte, deren Tarif überhaupt angepasst wird. Knapp die Hälfte der Privatversicherten ist zum Jahreswechsel gar nicht betroffen.
Als Ursache nennt der Verband vor allem die Leistungsausgaben. Für Klinikbehandlungen zahlten die Versicherer 2025 knapp 7,5 Prozent mehr als im Vorjahr, bei Arzneimitteln rund 8 Prozent. Warum das erst zeitversetzt bei den Beiträgen ankommt, erklärt der PKV-Verband auf seiner Website.
Was heißt das konkret? Bei einem Monatsbeitrag von 600 Euro bedeuten 13,4 Prozent rechnerisch 80,40 Euro mehr im Monat. Aufs Jahr gerechnet sind das rund 965 Euro.
Angestellte erhalten eine gewisse Entlastung vom Arbeitgeber. Weil die Beitragsbemessungsgrenze 2027 auf 6.375 Euro pro Monat steigt, wächst der Höchstzuschuss für die Krankenversicherung auf rund 558 Euro. Das sind gut 49 Euro mehr als 2026, gezahlt wird aber höchstens die Hälfte eures Beitrags.
Wer beim Weihnachtsgeld 2026 berücksichtigt wird, kann einen Teil davon als Puffer zurücklegen. So überbrückt ihr die ersten Monate, bis ihr eine dauerhafte Lösung gefunden habt.
Was kostet eine private Krankenversicherung 2027 bei den großen Anbietern?
Das hängt stark vom Versicherer und vom Tarif ab. Die Spanne reicht von stabilen Beiträgen bis zu zweistelligen Aufschlägen. Erste Auswertungen von Versicherungsmaklern zeigen bereits deutliche Unterschiede zwischen den Gesellschaften.
| 🏢 Versicherer | 📅 Anpassung ab | 📈 Bekannte Erhöhung |
|---|---|---|
| AXA | 1. Januar 2027 | im Schnitt 11,72 % |
| Debeka | 1. Januar 2027 | Beihilfetarife 10,9 %, übrige betroffene Tarife 8,5 % |
| Gothaer | 1. Januar 2027 | im Schnitt 9,02 % |
| HanseMerkur Private Krankenversicherung | 1. Januar 2027 | im Schnitt 7,81 % |
| Allianz Private Krankenversicherung | 1. Januar 2027 | 10 von 144 offenen Tarifen betroffen, dort im Schnitt rund 5 % |
| ARAG Private Krankenversicherung | 1. Januar 2027 | K-Unisex stabil, MedBest im Neugeschäft 9 bis 11 % |
| HUK Coburg | 1. März 2027 | Höhe steht im persönlichen Schreiben |
| DKV | 1. April 2027 | Höhe steht im persönlichen Schreiben |
Die Werte sind Durchschnitte aus Maklerauswertungen mit Stand Anfang November 2026. Euer persönlicher Aufschlag kann je nach Alter, Eintrittsjahr und Selbstbehalt deutlich abweichen. Maßgeblich ist allein das Schreiben eures Versicherers.
Dass Kunden bei steigenden Preisen schneller über einen Wechsel nachdenken, war zuletzt auch beim Wandel in der Versicherungsbranche zu erkennen. In der PKV ist ein Anbieterwechsel allerdings deutlich heikler als etwa bei der Kfz-Police.
Erhöhungsbrief der Krankenversicherung genau prüfen
Bevor ihr reagiert, lohnt ein genauer Blick ins Schreiben. Bei einer Erhöhung zum 1. Januar muss die Mitteilung spätestens Ende November bei euch sein. Sie muss den neuen Beitrag und die maßgeblichen Gründe nennen.
Erhöhen darf der Versicherer nur, wenn die Leistungsausgaben dauerhaft um mehr als zehn Prozent von der Kalkulation abweichen. Manche Verträge sehen eine niedrigere Schwelle von fünf Prozent vor. Ein unabhängiger Treuhänder muss die Anpassung vorher prüfen und genehmigen.
Mit dem Brief beginnt auch eine Frist. Innerhalb von zwei Monaten nach Zugang dürft ihr den Vertrag zum Erhöhungszeitpunkt kündigen. Wirksam wird das aber nur, wenn ihr eine lückenlose Anschlussversicherung nachweist.
Sinnvoller ist meist eine Anfrage beim eigenen Versicherer. Mit dem kostenlosen Musterbrief, den die Verbraucherzentrale bereitstellt, fordert ihr gezielt Angebote für günstigere Tarife an. Ab 60 Jahren muss euch der Versicherer ohnehin auf passende Alternativen hinweisen.
Private Krankenversicherung Kosten senken mit dem Tarifwechsel
Der wichtigste Hebel steckt im Versicherungsvertragsgesetz. Nach § 204 VVG dürft ihr bei eurem Versicherer in jeden Tarif mit gleichartigem Schutz wechseln. Eure Alterungsrückstellungen bleiben dabei vollständig erhalten.
Für gleiche oder geringere Leistungen gibt es keine neue Gesundheitsprüfung. Wollt ihr im neuen Tarif mehr Leistungen, darf der Versicherer dafür einen Zuschlag verlangen oder sie ausschließen. Anders als die Kündigung ist der Tarifwechsel an keine Zweimonatsfrist gebunden.
- Selbstbehalt erhöhen:
Ein höherer Eigenanteil senkt den Monatsbeitrag spürbar. Ob sich das rechnet, hängt davon ab, wie viele Arztrechnungen ihr im Jahr selbst zahlen würdet. - Standard- oder Basistarif:
Diese Sozialtarife orientieren sich am Leistungsniveau der Kassen und sind im Beitrag gedeckelt. Sie lohnen sich meist nur, wenn es keine bessere Alternative gibt. - Private Krankenversicherung Vergleich:
Ein Anbieterwechsel lohnt sich am ehesten für junge und gesunde Versicherte. Wer älter ist, verliert Teile der Alterungsrückstellungen und muss eine neue Gesundheitsprüfung bestehen.
Vorsicht bei Tarifoptimierern, die mit hohen Ersparnissen werben. Die Verbraucherzentralen berichten von Fällen, in denen vor allem Leistungen gestrichen wurden. Gestrichene Leistungen bekommt ihr später in der Regel nicht mehr zurück.
Bleibt trotz allem ein Mehrbetrag, hilft ein fester Plan im Haushalt. Wie ihr steigende Fixkosten sauber einordnet, zeigen die Budgetmethoden 50/30/20 und Pay Yourself First.
Zurück in die gesetzliche Krankenversicherung klappt nur selten
Viele denken nach dem Erhöhungsbrief an einen Wechsel zur Kasse. Der Weg in die gesetzliche Krankenversicherung steht aber nur unter engen Bedingungen offen. Ab 55 Jahren ist er praktisch verschlossen.
- Private Krankenversicherung ab wann:
Angestellte dürfen 2027 erst mit einem Jahresgehalt über 84.150 Euro in die PKV wechseln. 2026 lag die Versicherungspflichtgrenze noch bei 77.400 Euro. - Rückkehr für Angestellte:
Wer unter 55 ist und 2027 unter dieser Grenze verdient, wird in der Regel wieder versicherungspflichtig. Wer in der PKV bleiben will, kann sich innerhalb von drei Monaten befreien lassen. - Selbstständige und Beamte:
Für sie gibt es kaum einen Rückweg. Erst ein Wechsel in eine versicherungspflichtige Anstellung öffnet die Tür, und das auch nur vor dem 55. Geburtstag.
Die neuen Grenzwerte hat das Kabinett am 7. Oktober 2026 beschlossen, wie die Bundesregierung mitteilt. Der Bundesrat muss der Verordnung noch zustimmen.
Wer zurückwechselt, muss nicht auf jeden Komfort verzichten. Zahnersatz oder Einbettzimmer lassen sich über eine private Zusatzkrankenversicherung absichern. Die Beiträge richten sich dabei nach Alter und Gesundheitszustand.
Fazit: Versicherung prüfen statt vorschnell kündigen
Die Erhöhung zum 1. Januar 2027 trifft gut die Hälfte der Privatversicherten, oft zweistellig. Der Durchschnitt sagt aber wenig über euren eigenen Vertrag aus. Entscheidend ist der Brief eurer Versicherung.
Der beste erste Schritt ist fast immer ein interner Tarifwechsel oder ein höherer Selbstbehalt. Eine Kündigung oder ein Anbieterwechsel sollte gründlich durchgerechnet werden, da Rückstellungen verloren gehen können. Unabhängige Beratung kostet zwar etwas, kann sich aber lohnen.
Weil Klinik- und Arzneimittelkosten weiter steigen, rechnen Fachleute auch künftig mit Anpassungen. Wer seinen Tarif jetzt sauber aufstellt, ist für die nächste Runde besser gewappnet.
ÄHNLICHE NEWS