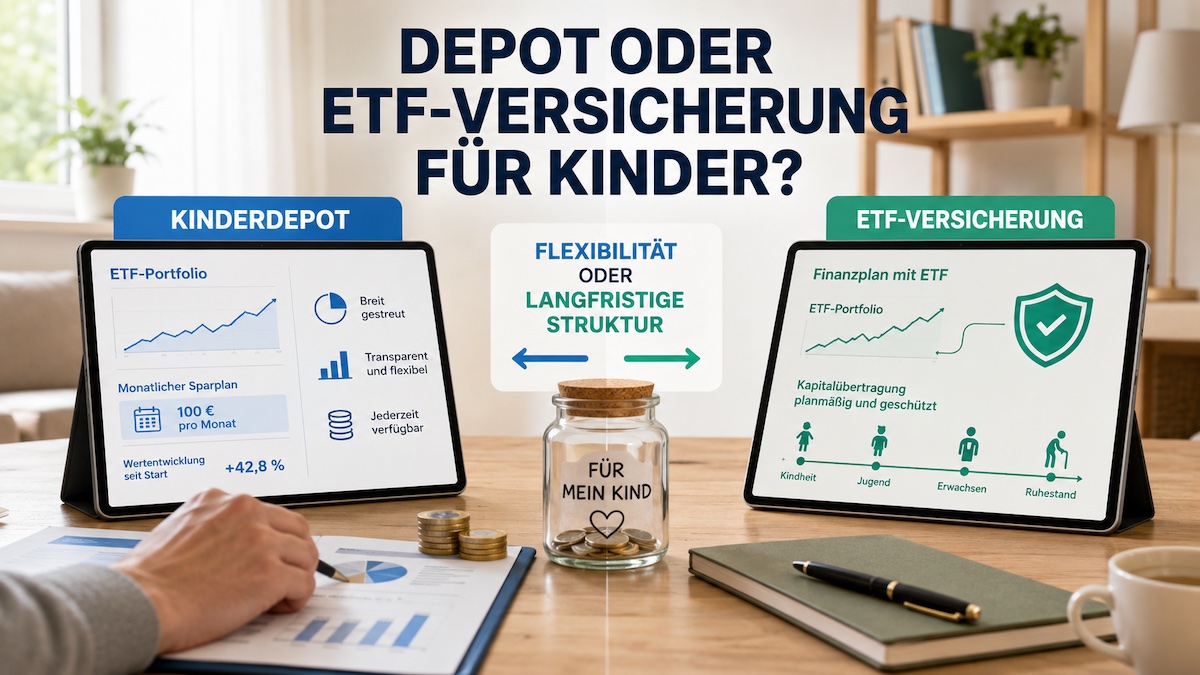
Depot oder Versicherung für Kinder? Bei langfristigem Sparen spricht 2026 viel für eine ETF-Versicherung, wenn Eltern Kontrolle, steuerliche Planung und einen geordneten Übergang in die Altersvorsorge wünschen. Ein Depot bleibt dagegen eine einfache, transparente und liquide Lösung. Entscheidend ist dabei aber nicht nur die Rendite, sondern auch eine passende Struktur.
Die Frage betrifft Eltern und Großeltern gleichermaßen: Das Kapital soll langfristig aufgebaut werden, dem Kind später helfen und nicht durch unnötige Kosten, Steuern oder unpassende Vertragsdetails belastet werden.
Depot oder Versicherung – was ist für Kinder besser?
Ein Kinderdepot passt zu Familien, die eine transparente und unkomplizierte Lösung suchen. Eltern richten einen Sparplan ein, investieren regelmäßig in ETFs oder Fonds und nutzen damit die Chancen der Kapitalmärkte. Das ist verständlich, flexibel und bei vielen Anbietern derzeit noch günstig.
Eine ETF-Versicherung setzt anders an. Sie verbindet eine Anlage in Fonds oder ETFs mit einer Versicherungshülle. Dadurch gewinnen Bestimmungsrecht, Vertragskontinuität, steuerliche Behandlung, Fondswechsel und spätere Altersvorsorge an Bedeutung.
Bei einem Anlagehorizont von zehn Jahren oder mehr kann diese Struktur für Familien mehr leisten als ein Depot, das vor allem auf eine einfache Geldanlage ausgerichtet ist.
Kurz gesagt: Das Depot punktet bei Einfachheit und direkter Verfügbarkeit. Die ETF-Versicherung überzeugt stärker, wenn Eltern langfristig planen und das Geld nicht nur anlegen, sondern gezielt für die Zukunft des Kindes strukturieren möchten.
Warum die Entscheidung 2026 neu bewertet werden sollte
2026 geht es um die Frage „Depot oder Versicherung?“ nicht nur um Rendite und Kosten. Eltern sollten auch Steuerregeln, Zugriffsmöglichkeiten, BAföG-Fragen und neue Broker-Modelle berücksichtigen. Ein reiner Gebührenvergleich zeigt daher nur einen Teil des Bildes.
Viele Vergleiche beginnen bei den Ordergebühren, der ETF-Auswahl und den laufenden Produktkosten. Diese Punkte bleiben relevant. Wer für ein Kind spart, plant jedoch meist mit einem langfristigen Anlagehorizont. In dieser Zeit können sich Märkte, Steuern, Anbieterpreise verändern und Familienperspektiven verschieben. Hinzu kommt das Ende von Payment for Order Flow (PFOF), wodurch sich die Kosten für ein Depot ab Juli 2026 erhöhen könnten.
Welche Sparformen kommen für Kinder und Enkel infrage?
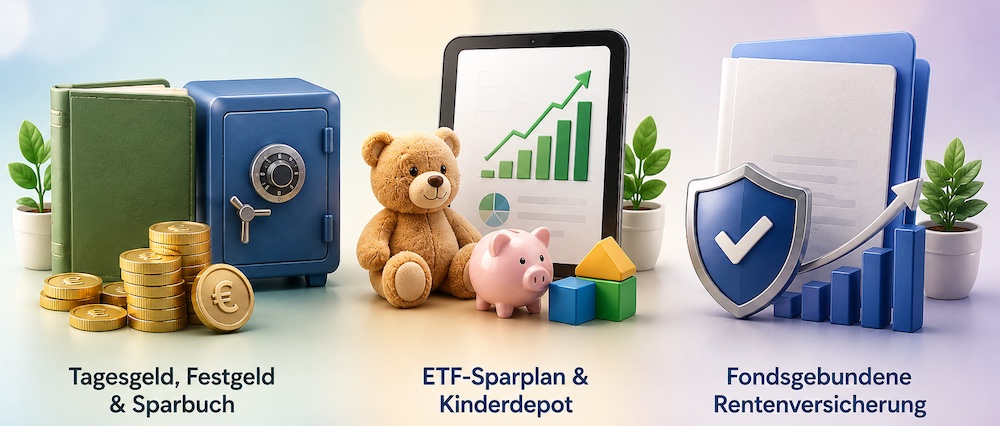
Für Kinder und Enkel kommen sichere Rücklagen, ETF-Sparpläne, Kinderdepots und fondsgebundene Rentenversicherungen infrage. Welche Lösung passt, hängt vor allem von Laufzeit, Zugriffsmöglichkeiten, Renditechancen und steuerlicher Belastung ab.
Tagesgeld, Festgeld und Sparbuch
Tagesgeld eignet sich für kurzfristige Rücklagen. Eltern können dort Geld für Klassenfahrten, neue Technik oder unerwartete Ausgaben sicher bereithalten. Festgeld passt, wenn ein Betrag für eine feste Zeit nicht gebraucht wird. Beide Varianten sind gut planbar, bieten langfristig aber nur begrenzte Renditechancen.
Das Sparbuch ist als Sparformat weiterhin präsent, eignet sich aber eher für kleine Geldgeschenke oder symbolische Sparmaßnahmen. Für eine langfristige Vermögensbildung ist es weniger geeignet, weil niedrige Zinsen und die Inflation die Kaufkraft schmälern.
ETF-Sparplan und Kinderdepot
Ein ETF-Sparplan eröffnet Kindern Zugang zu breit gestreuten Kapitalmärkten. Eltern investieren monatlich in Indexfonds, etwa auf weltweite Aktienmärkte. Das Kinderdepot bietet dafür eine gängige Struktur. Es läuft auf den Namen des Kindes, wird aber bis zur Volljährigkeit von den Eltern verwaltet.
Diese Form der Geldanlage ist transparent und kosteneffizient. Sie verlangt aber Disziplin. Eltern müssen Marktschwankungen aushalten, Strategiewechsel sauber planen und den späteren Zugriff des Kindes akzeptieren.
Fondsgebundene Rentenversicherung
Eine ETF-Versicherung investiert ebenfalls in Fonds oder ETFs. Der entscheidende Unterschied zum Depot liegt in der Vertragsform: Die Anlage läuft innerhalb eines Versicherungsvertrags. Dadurch lassen sich Fondswechsel, Auszahlungen, Vertragsübergänge und die spätere Altersvorsorge gezielter gestalten.
Eine fondsgebundene Rentenversicherung für Kinder verbindet Kapitalmarktchancen mit langfristiger Vorsorge. Je nach Vertrag können Eltern die Anlagestrategie anpassen, Beiträge flexibel gestalten und später eine Kapitalauszahlung, eine Rentenlösung oder eine Kombination aus beidem nutzen.
Wie funktioniert ein Kinderdepot?
Ein Kinderdepot ist ein Wertpapierdepot auf den Namen des Kindes. Eltern oder Sorgeberechtigte eröffnen es bei einer Bank, Direktbank oder einem Broker und verwalten es bis zur Volljährigkeit. Das Vermögen gehört rechtlich dem Kind und darf daher nicht für eigene Zwecke der Eltern genutzt werden.
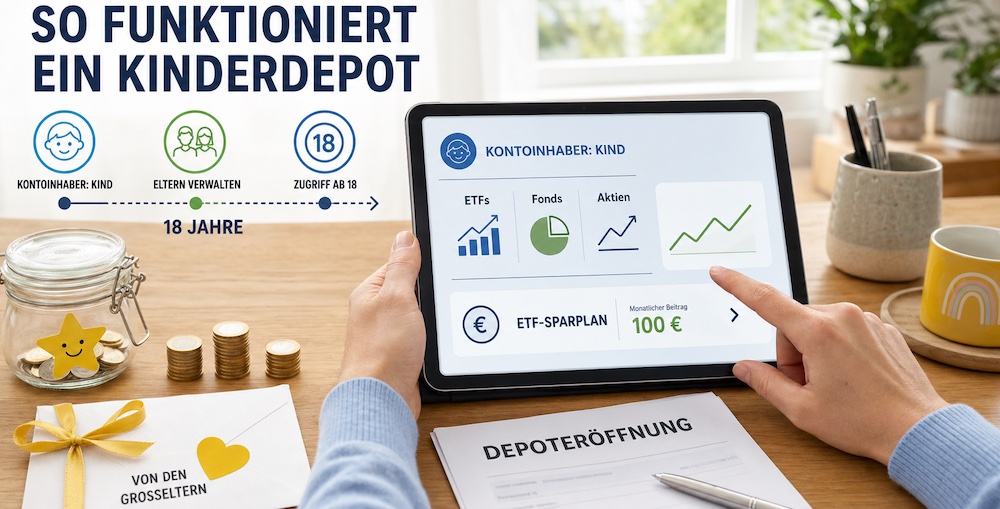
Über das Depot können Familien zum Beispiel ETFs, Fonds oder Aktien besparen. Viele Eltern wählen breit gestreute ETFs, weil sie langfristig an der Entwicklung der Kapitalmärkte teilhaben möchten. Auch Großeltern können Geld schenken oder zu besonderen Anlässen einzahlen.
Welche Punkte sollten Eltern beim Kinderdepot beachten?
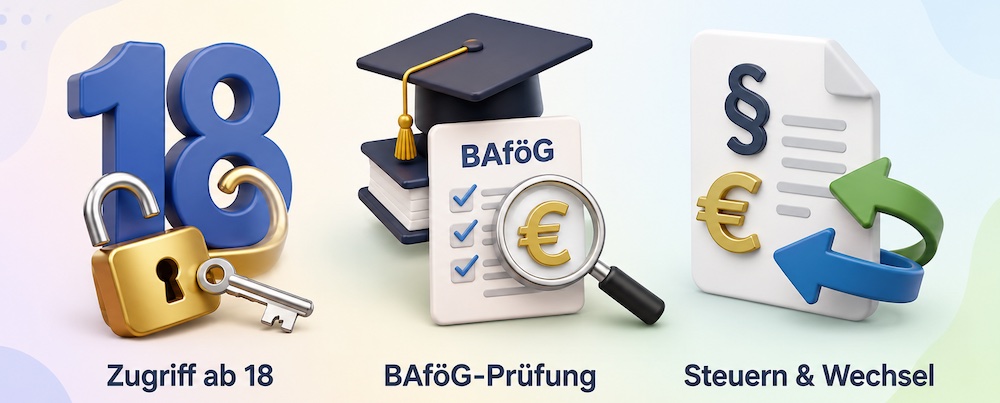
Beim Kinderdepot sind vor allem der Zugriff ab 18, die Zuordnung zum Kindesvermögen, mögliche BAföG-Auswirkungen, Steuerfolgen bei Verkäufen und künftige Depotkosten wichtig.
Zugriff ab 18 Jahren
Mit 18 Jahren wird das Kind volljährig. Dann kann es grundsätzlich selbst über ein Depot verfügen, das auf seinen Namen läuft. Für manche Familien passt das. Sie möchten früh Eigentum übertragen und dem Kind Verantwortung zukommen lassen.
Andere Familien verfolgen ein konkretes Ziel. Das Geld soll Studium, Ausbildung, Führerschein, Auslandsjahr oder Altersvorsorge unterstützen. Dann kann der freie Zugriff ab 18 ein Planungsproblem schaffen. Eine Versicherungslösung kann je nach Vertragsgestaltung mehr Steuerung erlauben.
BAföG und Vermögensprüfung
Beim BAföG zählt grundsätzlich das eigene Vermögen der auszubildenden Person oberhalb der Freibeträge. § 29 BAföG nennt für Auszubildende unter 30 Jahren einen Vermögensfreibetrag von 15.000 Euro. Vermögen darüber kann die Förderung mindern.
Ein Kinderdepot kann daher relevant werden, weil es dem Kind gehört. Das bedeutet nicht, dass jedes Depot den BAföG-Anspruch ausschließt. Entscheidend sind Vermögenshöhe, Zeitpunkt des Antrags und die übrigen Verhältnisse. Die BAföG-Verwaltungsvorschriften stellen zudem klar, dass Herkunft und Beweggründe der Vermögensbildung bei der Anrechnung grundsätzlich keine Rolle spielen.
Steuern bei Verkäufen und Strategiewechseln
Beim Depot lösen Verkäufe steuerpflichtige Kapitalerträge aus. Dazu zählen realisierte Kursgewinne, Dividenden und Zinsen. Die Abgeltungsteuer beträgt 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Kinder können eigene steuerliche Freibeträge nutzen. Eine Nichtveranlagungs-Bescheinigung (NV) kann helfen, wenn ein Kind kein oder nur geringes eigenes Einkommen hat und die Voraussetzungen erfüllt. Trotzdem bleibt der Grundsatz bestehen: Wer Fonds oder ETFs im Depot mit Gewinn verkauft, muss diese Gewinne versteuern.
Was ändert sich 2026 bei den Depotkosten?
Payment for Order Flow ist eine Rückvergütung für die Weiterleitung von Kundenorders. Da diese Praxis nach der deutschen Übergangsfrist zum 30. Juni 2026 auch für inländische Kunden endet, fällt für Broker eine bisherige Einnahmequelle weg.
Für Eltern mit Kinderdepot ist das relevant, weil günstige Depotangebote bisher nicht nur über direkte Ordergebühren finanziert wurden. Broker können auch über Handelsplätze, Spreads oder Aktionsmodelle Geld verdienen. Wenn diese Einnahmen sinken, können neue Kosten an anderer Stelle entstehen – zum Beispiel bei Käufen, Verkäufen, Sparplänen oder über Abo-Modelle. Dadurch kann sich ein Kinderdepot, das heute sehr günstig wirkt, langfristig verteuern.
Wie funktioniert eine ETF-Versicherung für Kinder?
Auch eine ETF-Versicherung legt Beiträge in Fonds oder ETFs an, ist aber als Versicherungsvertrag aufgebaut. Eltern können dadurch langfristig investieren und zugleich genauer planen, wann und wie das Vermögen später genutzt werden soll. Auch Fondswechsel oder Anpassungen der Anlagestrategie lassen sich je nach Vertrag innerhalb des bestehenden Vertrags umsetzen.
Bei spezialisierten Beratungskonzepten steht deshalb nicht nur ein einzelnes Produkt im Vordergrund. Zuerst wird geklärt, welches Ziel die Familie verfolgt und wie lange das Geld angelegt werden soll. Danach geht es um die passende Sparrate, das Risikoprofil, steuerliche Fragen und die gewünschte Kontrolle der Eltern. Der Unterschied zum Depot liegt also nicht nur bei den Kosten, sondern in der gesamten Struktur der Kindervorsorge.
Bestimmungsrecht und langfristige Kontrolle
Ein wichtiger Unterschied zum Kinderdepot liegt nicht nur im Zugriff, sondern auch im langfristigen Zweck der Anlage. Eine ETF-Versicherung kann so gestaltet werden, dass das Kapital nicht mit der Volljährigkeit des Kindes ausgezahlt und für Konsumausgaben verwendet wird, sondern weiter für den Vermögensaufbau und die spätere Absicherung arbeitet.
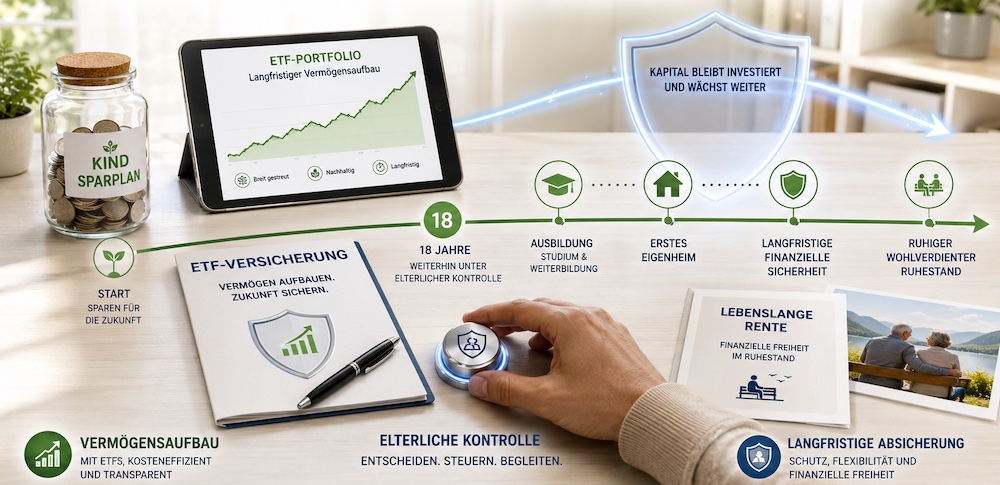
Das ist vor allem dann interessant, wenn Eltern über den ersten Start ins Erwachsenenleben hinausdenken. Je nach Vertrag kann das angesparte Kapital später in eine Rentenphase übergehen und eine lebenslange Rente ermöglichen. Dadurch wird aus dem Kindersparen nicht nur ein Startkapital, sondern ein Baustein für den langfristigen Vermögensaufbau.
Fondswechsel, Rebalancing und Flexibilität
Ein Vorteil der Versicherungslösung liegt in der Anpassbarkeit. Viele fondsgebundene Rentenversicherungen erlauben Fondswechsel innerhalb des Vertrags. Je nach Tarif kann auch Rebalancing genutzt werden. Dabei wird die ursprünglich gewählte Fonds- oder ETF-Aufteilung regelmäßig wiederhergestellt. So bleibt die Anlage näher an dem Risikoprofil, das Eltern zu Beginn festgelegt haben.
Davon zu unterscheiden ist der steuerliche Effekt. Im Depot kann ein Verkauf mit Gewinn sofort steuerpflichtig werden. In einer ETF-Versicherung erfolgt der Wechsel meist innerhalb des Vertrags. Dadurch bleibt mehr Kapital investiert und kann weiter an der Wertentwicklung teilnehmen. Eine Renditegarantie entsteht dadurch nicht; die genaue steuerliche Behandlung hängt vom Vertrag und dem geltenden Recht ab.
Depot vs. ETF-Versicherung für Kinder im Vergleich
Die folgende Übersicht fasst die wichtigsten Unterschiede zwischen Kinderdepot und ETF-Versicherung zusammen.
| Kriterium | Kinderdepot | ETF-Versicherung |
|---|---|---|
| Renditeerwartung | kapitalmarktnah, abhängig von ETF-Auswahl | kapitalmarktnah, abhängig von Fonds- oder ETF-Auswahl |
| Kosten p.a. 2026 | häufig niedrig, aber abhängig vom Broker-Modell | meist höhere Strukturkosten, dafür zusätzliche Vertragsfunktionen |
| Steuerbelastung | Abgeltungsteuer bei realisierten Gewinnen, Freibeträge/NV möglich | abhängig von Laufzeit, Alter und Vertragsgestaltung |
| Zugriff Kind mit 18/ Bestimmungsrecht | grundsätzlich voller Zugriff | je nach Gestaltung stärker steuerbar |
| BAföG-Anrechnung | als Kindesvermögen relevant, Freibeträge beachten | hängt davon ab, auf wen der Vertrag läuft und wie er gestaltet ist |
| Strategiewechsel | Verkäufe können Steuerereignisse auslösen | Fondswechsel im Vertrag häufig ohne sofortige Besteuerung |
| Konditionssicherheit | abhängig von Broker und Depotmodell | Vertragsbedingungen können langfristiger planbar sein |
| Rebalancing | manuell oder über Zusatzfunktionen | je nach Vertrag automatisch oder manuell möglich |
| Übergang Altersvorsorge | später neu zu strukturieren | kann direkt weiterlaufen |
| Zweckbindung des Kapitals | nach Volljährigkeit kaum steuerbar | stärker auf Ausbildung, Vorsorge oder Altersvorsorge ausrichtbar |
| Gesamturteil | stark bei Kosten und einfacher Verwaltung | stark bei langfristiger Kindervorsorge |
Steuerregel bei ETF-Versicherungen – warum 12 Jahre allein nicht reichen
Die 12-Jahres-Regel wird bei fondsgebundenen Rentenversicherungen häufig verkürzt dargestellt. Sie bedeutet nicht, dass eine ETF-Versicherung nach zwölf Jahren automatisch steuerfrei ist oder nur noch hälftig besteuert wird. Entscheidend ist, wann und in welcher Form das Kapital ausgezahlt wird.
Bei einer Kapitalauszahlung wird grundsätzlich der Ertrag betrachtet. Das ist vereinfacht gesagt die Differenz zwischen der Auszahlung und den eingezahlten Beiträgen. Eine günstigere hälftige Besteuerung dieses Ertrags kommt bei neueren Verträgen in der Regel nur dann infrage, wenn zwei Voraussetzungen erfüllt sind: Der Vertrag läuft mindestens zwölf Jahre und die Auszahlung erfolgt erst nach Vollendung des 62. Lebensjahres. Die Finanzverwaltung ordnet solche Leistungen unter § 20 Absatz 1 Nummer 6 EStG ein.
Für Eltern ist das wichtig, weil viele Kindervorsorge-Verträge schon mit 18, 20 oder 25 Jahren genutzt werden könnten. Wird das Kapital in diesem Alter entnommen, reicht die lange Laufzeit allein normalerweise nicht für die hälftige Besteuerung. Der steuerliche Vorteil zeigt sich daher vor allem, wenn der Vertrag langfristig weitergeführt und später tatsächlich als Altersvorsorge genutzt wird.
Rechenbeispiel – 200 Euro monatlich über 18 Jahre
Eine Beispielrechnung zeigt, wie stark Kosten, Steuern und Vertragsstruktur das Ergebnis beeinflussen können. Grundlage ist eine monatliche Sparrate von 200 Euro über 18 Jahre. Bei 7 Prozent angenommener Rendite vor Kosten und Steuern entsteht rechnerisch ein Endkapital von rund 86.000 Euro.
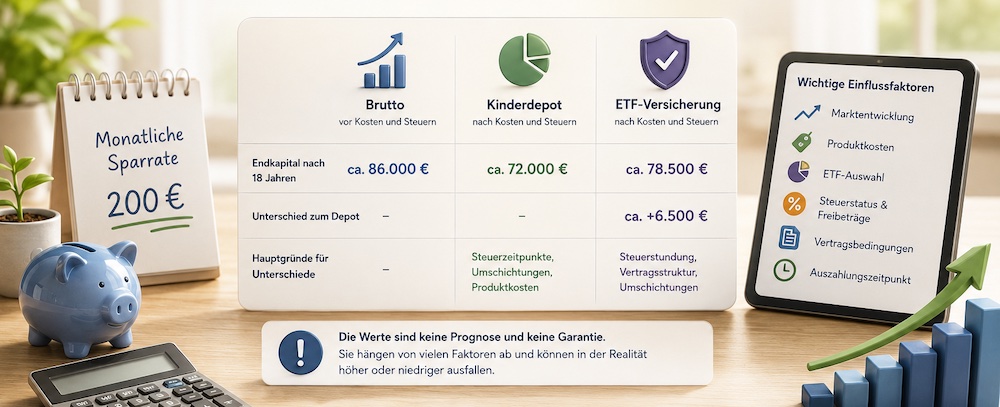
Nach beispielhaften Kosten- und Steuerannahmen kann der Depotwert bei etwa 72.000 Euro liegen. Eine ETF-Versicherung kann im gleichen Modell auf rund 78.500 Euro kommen. Der Unterschied von etwa 6.500 Euro entsteht nicht durch eine andere Marktrendite, sondern vor allem durch Steuerzeitpunkte, Umschichtungen und die Struktur der Vorsorge.
Die Werte sind keine Prognose und keine Garantie. Sie hängen von Marktentwicklung, Produktkosten, ETF-Auswahl, Steuerstatus, Freibeträgen, Vertragsbedingungen und Auszahlungszeitpunkt ab. Das Beispiel zeigt aber den Kern des Vergleichs: Bei langer Laufzeit zählt nicht nur die Rendite, sondern auch, wie flexibel und steuerlich effizient die Geldanlage aufgebaut ist.
Welche Lösung passt zu welchem Ziel?
Nach Vergleich, Steuerregeln und Beispielrechnung bleibt die praktische Frage: Welche Sparform passt zum konkreten Familienziel? Für kurzfristige Ausgaben reicht meist eine einfache Rücklage. Für eine langfristige Geldanlage für Kinder sollten Familien dagegen Renditechancen, Zugriff und steuerliche Folgen gemeinsam betrachten.
| Ziel | Geeignete Sparform |
|---|---|
| kurzfristige Kinderausgaben | Tagesgeld |
| kleine Geldgeschenke oder symbolisches Sparen | Sparbuch |
| Geldgeschenk für wenige Jahre | Festgeld oder Tagesgeld |
| langfristiger Vermögensaufbau mit direktem Zugriff | Kinderdepot oder ETF-Sparplan |
| langfristige Vorsorge mit Kontrollwunsch und Rentenperspektive | ETF-Versicherung / fondsgebundene Rentenversicherung |
Die Tabelle zeigt: Eine einzige Lösung deckt selten alle Ziele ab. Entscheidend ist, kurzfristige Verfügbarkeit und langfristige Vorsorge getrennt zu planen. Wer nur Geld parken möchte, braucht eine andere Struktur als Familien, die Kontrolle, steuerliche Planung und Altersvorsorge verbinden wollen.
Worauf Eltern und Großeltern vor dem Abschluss achten sollten
Vor einer Entscheidung sollten Familien die wichtigsten Vertrags- und Steuerfragen einmal gesammelt prüfen. Wie solche Vorsorgelösungen in der Praxis eingeordnet werden, zeigt auch ein Praxisbericht zur Kindervorsorge.
Hilfreich sind diese Fragen:
- Wer zahlt ein: Eltern, Großeltern oder beide?
- Wem gehört das Vermögen rechtlich?
- Wann soll das Kind Zugriff erhalten?
- Welche Kosten fallen laufend und bei Änderungen an?
- Gibt es Fondswechsel oder Rebalancing?
- Welche Folgen entstehen bei BAföG, Entnahme oder Auszahlung?
- Passt die Lösung zum geplanten Zweck?
FAQ – häufige Fragen zu Depot oder Versicherung für Kinder

Die wichtigsten Antworten zur Thematik lassen sich knapp zusammenfassen. Entscheidend bleibt dennoch die konkrete Familiensituation.

Depot oder Versicherung – was ist besser für Kinder?
Für eine langfristige Vorsorge ab etwa zehn Jahren ist eine ETF-Versicherung häufig die stärkere Lösung, wenn Kontrolle, steuerliche Planung und BAföG-Aspekte wichtig sind. Für eine einfache und liquide Kapitalanlage kann ein Depot geeignet bleiben.
Welche ETF-Versicherung eignet sich für Kinder?
Für Kinder eignet sich eine ETF-Versicherung, die lange Laufzeiten, flexible Beiträge und eine breite Fonds- oder ETF-Auswahl ermöglicht. Wichtig sind außerdem verständliche Kosten, unkomplizierte Fondswechsel, Rebalancing-Optionen und eine Vertragsgestaltung, die zur gewünschten Kontrolle der Eltern passt. Die passende Lösung sollte nicht nur heute günstig wirken, sondern auch später bei Ausbildung, Volljährigkeit und Altersvorsorge sinnvoll bleiben.
Kann ein Kind mit 18 über ein Kinderdepot verfügen?
Ja. Bei einem Depot auf den Namen des Kindes erhält das volljährige Kind grundsätzlich die Verfügungsgewalt. Eltern sollten diesen Punkt vor der Eröffnung einplanen, wenn das Geld für Ausbildung, Studium oder spätere Vorsorge gedacht ist.
Wird ein Kinderdepot beim BAföG berücksichtigt?
Ein Kinderdepot kann als eigenes Vermögen des Kindes relevant sein. Entscheidend sind die gesetzlichen Freibeträge und die Vermögenssituation zum Zeitpunkt des BAföG-Antrags. Für Auszubildende unter 30 Jahren nennt § 29 BAföG derzeit 15.000 Euro als Freibetrag.
Was kostet ein Strategiewechsel im Depot?
Ein Verkauf im Depot kann steuerpflichtige Gewinne auslösen. Die konkrete Belastung hängt vom Gewinn, dem Sparer-Pauschbetrag, einer möglichen NV-Bescheinigung und der persönlichen Steuersituation ab.
Was ändert sich 2026 bei den Depotkosten?
Ab Juli 2026 gilt das PFOF-Verbot auch für inländische Kunden in Deutschland. Broker müssen ihre Erlösmodelle entsprechend ausrichten; dadurch können sich Gebührenmodelle ändern.
Ist eine ETF-Versicherung für Kinder steuerlich günstiger?
Sie kann langfristig steuerlich vorteilhaft sein, wenn die gesetzlichen Voraussetzungen erfüllt sind. Die 12-Jahres-Regel allein reicht nicht. Für die bekannte hälftige Besteuerung ist bei neueren Verträgen grundsätzlich auch das 62. Lebensjahr relevant.
Fazit – welche Geldanlage ist 2026 für Kinder besser?

Die faire Antwort lautet nicht: Depot schlecht, Versicherung gut. Die bessere Frage lautet: Welches Ziel verfolgt die Familie? Ein Depot überzeugt bei Kosten, Einfachheit und Liquidität. Eine ETF-Versicherung überzeugt stärker, wenn Eltern über die Volljährigkeit hinaus planen, Strategiewechsel ohne sofortige Steuerwirkung wünschen und das Kapital später in eine Altersvorsorgestruktur überführen möchten.
Damit wird die ETF-Versicherung für viele Familien zur besseren langfristigen Lösung. Wer sie prüft, sollte Kosten, Tarifbedingungen, steuerliche Folgen und Vertragsgestaltung genau verstehen. Gerade bei längeren Laufzeiten lohnt es sich, die Entscheidung nicht nur am aktuellen Preis festzumachen. Bei komplexeren Vorsorgestrukturen kann eine professionelle Beratung zur Kindervorsorge helfen, steuerliche, rechtliche und förderrelevante Fragen sauber einzuordnen.
ÄHNLICHE NEWS